中国高岭土资源分布、市场需求及竞争格局分析
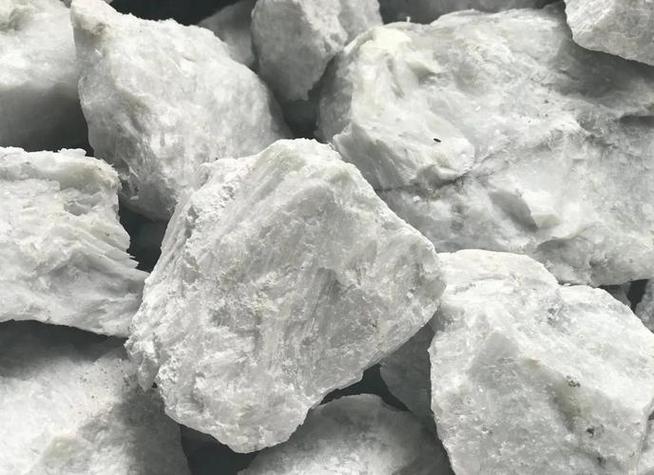
高岭土是一种以高岭石族矿物为主的非金属矿产,因具有良好的可塑性、耐火性、绝缘性和化学稳定性,被广泛应用于陶瓷、造纸、涂料、橡胶、塑料、耐火材料及高新技术等领域。中国是高岭土资源大国,也是全球重要的生产国和消费国。本文从资源分布、市场需求和竞争格局三个维度,对中国高岭土行业进行系统分析。
一、资源分布特征
中国高岭土资源储量丰富,但区域分布不均衡,呈现“南多北少、东多西少”的格局。截至2023年,全国高岭土探明储量约30亿吨,位居世界前列。主要分布区包括:
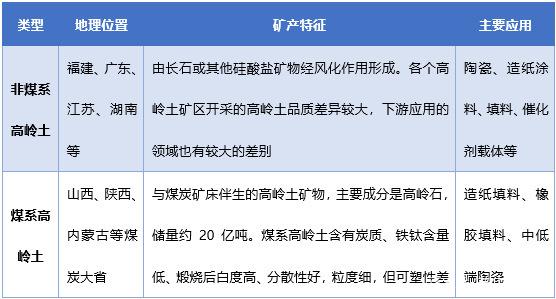
- 华南地区:以江西、广东、福建、湖南为代表,是我国优质高岭土的核心产区。江西景德镇及周边地区的高岭土质地纯净、可塑性强,是陶瓷工业的传统原料基地;广东茂名、湛江一带拥有大型沉积型高岭土矿床,纸级和涂料级高岭土资源丰富。
- 华东地区:江苏、浙江、安徽等地分布有中小型矿床,产品多用于陶瓷和耐火材料。
- 北方地区:山西、内蒙古、河北等地以煤系高岭土(硬质高岭土)为主,储量可观,但需经煅烧等加工才能满足高端应用需求。
- 西南和西北地区:云南、四川、贵州、新疆等地也有一定储量,但勘查程度和开发利用率相对较低。
从成因类型看,我国高岭土可分为风化残积型、沉积型和热液蚀变型三类。风化残积型主要分布于华南,矿石质量好;沉积型以广东茂名为代表,规模大、易开采;煤系高岭土则广泛分布于北方煤系地层中,是重要的后备资源。
二、市场需求分析
中国高岭土消费规模居世界首位,2023年表观消费量约800万吨,市场需求呈现“传统领域稳定、高端领域增长”的特点。
- 陶瓷工业:陶瓷是我国高岭土最大的消费领域,占比约50%。建筑陶瓷、卫生陶瓷和日用陶瓷的生产对中低端高岭土需求量大,但受房地产市场调整影响,建筑陶瓷产量增速放缓,对高岭土需求的拉动减弱。日用陶瓷和艺术陶瓷则对优质高岭土保持稳定需求。
- 造纸工业:造纸是高岭土的第二大应用领域,占比约20%。作为纸张涂布颜料和填料,高岭土可提高纸张白度、不透明度和印刷适性。随着文化用纸需求见顶,该领域消费增速趋缓,但高端涂布级高岭土仍依赖进口或国内少数企业供应。
- 涂料和橡塑领域:涂料行业对煅烧高岭土的需求持续增长,用于改善涂料遮盖力和悬浮性;在橡胶、塑料中,高岭土作为功能性填料可降低成本并改善性能。这两个领域占比约15%,是增速较快的细分市场。
- 耐火材料及高新技术领域:耐火材料用高岭土需求相对稳定。高新技术领域如分子筛、催化剂载体、电子陶瓷、医药载体等对高纯度和超细高岭土的需求正在扩大,成为行业新的增长点。
从进出口看,我国高岭土贸易呈现“大进大出”特点:出口以中低端产品为主,进口则以高档造纸涂料级和部分特种高岭土为主。近年进口量维持在20万—30万吨/年,高端产品自给率有待提升。
三、竞争格局分析
中国高岭土行业企业数量较多,但市场集中度不高,竞争格局呈现以下特征:
- 行业集中度低,中小企业主导。全国高岭土开采和加工企业数百家,多数为年产能10万吨以下的中小企业,产品同质化严重,价格竞争激烈。龙头企业如中国高岭土有限公司、龙岩高岭土股份有限公司、茂名石化矿业有限公司等在细分领域具有优势,但整体市场份额有限。
- 区域竞争分化明显。华南企业依托优质资源和靠近陶瓷、造纸消费市场的优势,在高端水洗高岭土领域竞争力较强;北方煤系高岭土企业则以煅烧高岭土为主,在涂料、橡塑领域形成差异化竞争。
- 高端市场外资和进口产品仍占优势。在造纸涂布级高岭土、高纯超细高岭土等高端领域,巴斯夫、英格瓷等国际企业凭借技术和品牌优势占据较大份额,国内企业正在通过技术攻关逐步替代进口。
- 环保与资源整合加速行业洗牌。随着环保督察趋严和矿产资源管理规范化,小型矿山和落后加工产能逐步退出,行业向规模化、集约化方向发展。部分产区通过资源整合组建大型企业集团,提升产业集中度。
- 技术创新成为竞争关键。超细粉碎、提纯、煅烧、表面改性等深加工技术是提升产品附加值的关键。具备自主研发能力的企业在高端市场竞争中优势日益凸显,产学研合作和装备升级成为行业竞争的重要维度。
四、结论与展望
中国高岭土资源保障程度较高,但优质资源分布不均、高端产品供给不足的结构性矛盾依然突出。未来行业发展将呈现以下趋势:一是需求结构升级,传统陶瓷和造纸领域增速放缓,涂料、橡塑及高新技术领域成为增长引擎;二是行业整合提速,环保政策和资源规划将推动落后产能退出,龙头企业市场份额有望提升;三是技术创新驱动,深加工和提纯技术突破将提高高端产品自给率;四是绿色低碳发展,矿山生态修复和节能加工技术将成为企业核心竞争力。企业应聚焦资源高效利用和产品高端化,在差异化竞争中构建可持续优势。